

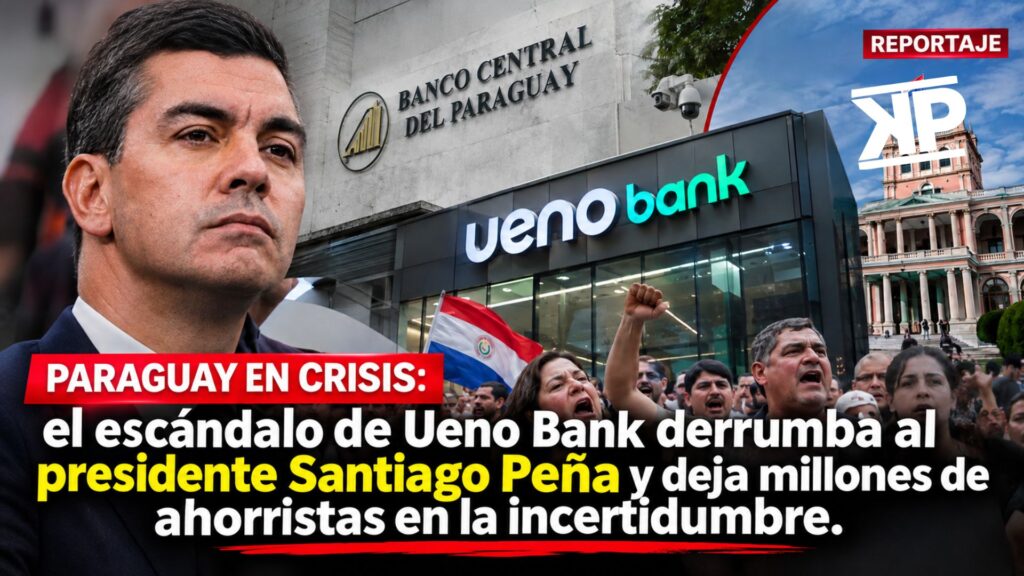
El escándalo de Ueno Bank derrumba al presidente Santiago Peña y deja millones de ahorristas en la incertidumbre.
KONTRAPORTADA | REPORTAJE DE ANÁLISIS POLÍTICO Y ECONÓMICO |
8 DE NOVIEMBRE DE 2026
La intervención de uno de los mayores bancos digitales del país destapó una trama de presuntos conflictos de interés, millonarios depósitos públicos y fallas de supervisión financiera. La destitución y detención del exmandatario, Rodrigo Peña, abre una investigación sobre las relaciones entre el poder político y los grandes grupos empresariales paraguayos.
Paraguay vive una de las crisis políticas y financieras más graves de los últimos años. La intervención de Ueno Bank, una entidad que administraba las cuentas de casi tres millones de clientes y cientos de millones de dólares de instituciones públicas, desencadenó una cadena de acontecimientos que terminó con la destitución del presidente Santiago Peña, su detención y la apertura de investigaciones penales por presuntas irregularidades en el manejo de recursos estatales. El escándalo ha puesto bajo examen las relaciones entre los propietarios de la entidad bancaria, altos funcionarios del Gobierno y las autoridades encargadas de vigilar el sistema financiero.
La crisis estalló el 3 de noviembre, cuando el Banco Central del Paraguay anunció que había iniciado el procedimiento de resolución de Ueno Bank, después de comprobar que su índice de solvencia había caído por debajo del 50 % del mínimo legal exigido. La decisión, adoptada por unanimidad el día anterior, significó la intervención de la entidad y la designación de responsables para verificar su patrimonio, proteger sus activos y organizar el tratamiento de sus obligaciones. El organismo regulador explicó que la insuficiencia patrimonial se había constatado después de realizar ajustes a los estados financieros durante un proceso de regularización.
Para los clientes, la noticia tuvo consecuencias inmediatas. Miles de personas descubrieron que no podían consultar sus saldos, retirar dinero ni realizar transferencias. La entidad había construido buena parte de su crecimiento sobre una plataforma digital que facilitaba operaciones cotidianas, pagos comerciales y servicios financieros. Su paralización afectó a trabajadores, pequeños empresarios, comerciantes y familias que dependían de esas cuentas para administrar sus ingresos.
El alcance social del problema resulta especialmente preocupante porque Ueno Bank contaba con aproximadamente 2,9 millones de clientes, una cifra equivalente a una parte considerable de la población paraguaya. Según informó periódico El País, la Asociación de Importadores y Comerciantes reportó una caída inmediata del 35 % en las ventas de las grandes tiendas tras la interrupción de las operaciones bancarias. Aunque ese dato corresponde a los primeros momentos de la crisis y no permite medir todavía sus consecuencias económicas definitivas, refleja la dependencia que había adquirido el comercio respecto de los servicios de la entidad.
Sin embargo, el problema de Ueno Bank venía gestándose desde antes de su intervención. Su rápido crecimiento había despertado interrogantes sobre la calidad de sus activos, la suficiencia de su capital y los créditos concedidos a empresas relacionadas con sus propietarios. Associated Press informó que el Banco Central había advertido en junio sobre el exceso de préstamos a compañías vinculadas a los dueños del banco. Estas operaciones representan un riesgo particular porque pueden permitir que los recursos de los depositantes financien negocios del mismo grupo empresarial, debilitando los mecanismos de evaluación independiente del crédito.
La investigación judicial apunta precisamente hacia esas relaciones empresariales. La Fiscalía examina un presunto esquema de préstamos irregulares y transferencias de recursos hacia sociedades del Grupo Vázquez, propietario de Ueno Bank. Según la información recopilada por Chequeado, las actuaciones alcanzan a 27 directivos y personas vinculadas a la entidad, mientras se investigan operaciones crediticias presuntamente realizadas sin garantías suficientes.
El escándalo adquirió una dimensión nacional cuando se conoció la magnitud de los depósitos procedentes del sector público. Ueno Bank administraba aproximadamente 850 millones de dólares de instituciones estatales, según Reuters. Entre los organismos afectados se encontraban entidades vinculadas a la seguridad social y a la administración de recursos públicos. La presencia de ese dinero transformó la insolvencia de una institución privada en un asunto que comprometía directamente la responsabilidad del Estado.
Una parte especialmente delicada corresponde al Instituto de Previsión Social, responsable de prestaciones y pensiones. Cerca de 32.000 jubilados recibían sus pagos mediante Ueno Bank. Aunque el instituto anunció mecanismos para trasladar esos desembolsos a otras entidades, la crisis generó incertidumbre sobre la recuperación de los fondos institucionales depositados en el banco. La preocupación no se limita a las pensiones inmediatas: también alcanza la seguridad de recursos destinados a sostener obligaciones sociales futuras.
La pregunta que ahora deben responder las investigaciones es por qué distintas instituciones públicas concentraron semejantes cantidades de dinero en una entidad cuyo crecimiento y operaciones crediticias ya habían generado advertencias regulatorias. También será necesario establecer quién autorizó los depósitos, bajo qué criterios se seleccionó al banco, qué evaluaciones de riesgo se realizaron y si existieron presiones políticas para mantener esos recursos dentro de la institución.
En el centro de esas investigaciones aparece Santiago Peña. El mandatario había mantenido vínculos empresariales con sociedades relacionadas con Ueno Bank y declaró haber vendido su participación accionaria en 2025. Según ABC Color, en su declaración patrimonial de 2023 figuraban acciones de Ueno Holding por un valor aproximado de 6.144 millones de guaraníes, además de otros instrumentos financieros vinculados al grupo. Peña ha negado haber utilizado su posición presidencial para favorecer al banco.
La relación entre el Gobierno y la supervisión financiera constituye otro de los aspectos centrales del caso. Carlos Carvallo, quien había ocupado cargos directivos en Ueno Bank, fue posteriormente nombrado presidente del Banco Central del Paraguay durante la administración de Peña. Esa trayectoria generó cuestionamientos sobre la independencia del organismo responsable de supervisar una entidad con la que su máxima autoridad había mantenido vínculos profesionales. Carvallo dejó el cargo cuando estalló el escándalo y también quedó bajo investigación.
La independencia de los organismos reguladores es una condición fundamental para proteger el dinero de los depositantes. Los bancos administran recursos que pertenecen a trabajadores, empresas y entidades públicas. Por esa razón, las autoridades deben exigir capital suficiente, controlar los préstamos concedidos a empresas vinculadas y actuar antes de que las pérdidas comprometan la capacidad de devolver los depósitos. Cuando existen relaciones personales, empresariales o políticas entre los supervisores y las instituciones supervisadas, aumenta el riesgo de que las advertencias sean ignoradas o las medidas correctivas se retrasen.
Las denuncias presentadas contra Peña y antiguos responsables del Banco Central sostienen que las autoridades habrían conocido los problemas financieros de Ueno desde abril de 2026, sin activar oportunamente todos los mecanismos legales disponibles. Esta afirmación forma parte de las acusaciones que examina la Fiscalía. Para establecer si hubo una omisión deliberada será indispensable reconstruir las comunicaciones internas, las decisiones de la directiva del Banco Central y las actuaciones de los organismos que mantuvieron sus depósitos en la entidad.
El 4 de noviembre, las autoridades detuvieron a ocho ejecutivos y responsables vinculados al banco, entre ellos Federico Miguel Vázquez, dirigente del grupo empresarial propietario de la institución. Las investigaciones se extendieron a otros administradores y operaciones financieras. Entretanto, las manifestaciones comenzaron a multiplicarse en Asunción, donde ahorristas y ciudadanos reclamaron la devolución de sus recursos y explicaciones sobre la actuación del Gobierno. Se registraron enfrentamientos entre manifestantes y fuerzas policiales, mientras crecía la presión sobre el presidente.
La crisis terminó por romper los apoyos políticos de Santiago Peña dentro del Partido Colorado, organización que ha dominado la vida institucional paraguaya durante buena parte de las últimas ocho décadas. El 5 de noviembre, el mandatario anunció su renuncia argumentando que buscaba preservar la estabilidad del país y sus instituciones democráticas. Sin embargo, el Congreso continuó el procedimiento de juicio político. El viernes 6 de noviembre, el Senado aprobó su destitución y abrió el camino para que las investigaciones judiciales avanzaran sin las protecciones asociadas al ejercicio de la Presidencia.
El sábado 7 de noviembre, Peña compareció ante la Fiscalía en el marco de la investigación penal. Las autoridades habían ordenado su detención y también la del antiguo presidente del Banco Central, Carlos Carvallo. Los investigadores examinan presuntas conductas relacionadas con el manejo irregular de recursos y el favorecimiento de intereses privados. Peña rechaza las acusaciones. Su destitución constituye una decisión política del Congreso, mientras que su responsabilidad penal continúa pendiente de resolución judicial.
La Presidencia pasó a Pedro Alliana, hasta entonces vicepresidente de la República y también integrante del Partido Colorado. El relevo permite mantener la continuidad constitucional del Gobierno, pero no resuelve por sí mismo los problemas que originaron la crisis. Las investigaciones deberán establecer si las irregularidades estuvieron limitadas a determinadas personas o si existieron prácticas institucionales que facilitaron la concentración de recursos públicos y debilitaron la supervisión bancaria.
Las consecuencias económicas comienzan a extenderse más allá de Ueno Bank. Reuters informó que, durante los primeros días de la crisis, el guaraní perdió cerca del 5 % de su valor frente al dólar en una jornada y que los bonos soberanos paraguayos registraron caídas. Estos movimientos reflejan el deterioro de la confianza de los mercados, aunque todavía no permiten concluir que Paraguay haya entrado en una recesión generalizada.
La situación resulta particularmente contradictoria para un país que durante los últimos años había buscado consolidarse como destino de inversiones internacionales. Paraguay había mejorado su posición ante las agencias de calificación crediticia y promocionaba sus ventajas tributarias, su estabilidad macroeconómica y sus posibilidades de expansión industrial. El Gobierno de Peña había presentado esos resultados como parte de su política de modernización económica. La caída de Ueno Bank ha abierto interrogantes sobre la calidad de la supervisión financiera que acompañó ese proceso de crecimiento.
El Banco Central sostiene que la insolvencia de Ueno constituye un caso particular y que no representa una situación generalizada del sistema bancario paraguayo. También ha activado el Fondo de Garantía de Depósitos, cuya cobertura alcanza hasta 75 salarios mínimos mensuales por depositante y por entidad, equivalentes a 228,3 millones de guaraníes. Según las estimaciones preliminares difundidas por las autoridades, esa protección permitiría cubrir íntegramente los depósitos de aproximadamente el 97 % de los ahorristas. No obstante, los recursos que superan el límite garantizado dependen de los procedimientos de recuperación y resolución bancaria.
El 6 de noviembre comenzaron los primeros pagos de garantías a los clientes afectados, inicialmente por montos de hasta diez millones de guaraníes y bajo determinadas condiciones. La devolución de los depósitos constituye una de las prioridades inmediatas porque la prolongación de las restricciones puede afectar el consumo, la actividad comercial y la capacidad de las pequeñas empresas para cumplir sus obligaciones. También será necesario establecer cuánto dinero podrán recuperar las instituciones estatales, cuyos depósitos pueden superar ampliamente los límites ordinarios de protección.
La crisis paraguaya tiene implicaciones para América Latina, especialmente por la creciente relación entre los sistemas bancarios, los grupos empresariales y la administración de fondos públicos. Paraguay forma parte del Mercosur y mantiene una estrecha vinculación comercial con Brasil y Argentina. Una pérdida prolongada de confianza podría afectar decisiones de inversión y operaciones económicas regionales, aunque hasta ahora no existen elementos suficientes para afirmar que el colapso de Ueno vaya a provocar una crisis financiera en los países vecinos.
El caso también abre una discusión sobre la regulación de los bancos digitales. La expansión de estas instituciones ha permitido que millones de personas accedan a servicios financieros mediante teléfonos móviles y plataformas electrónicas. Sin embargo, la facilidad tecnológica para captar clientes y depósitos no elimina los riesgos tradicionales del negocio bancario. Una entidad digital necesita la misma disciplina patrimonial, controles sobre operaciones vinculadas y supervisión independiente que cualquier banco convencional.
La experiencia paraguaya adquiere además una dimensión política por el papel que desempeñan los grandes grupos económicos en la financiación, organización y funcionamiento de los sistemas de poder. Cuando una empresa financiera mantiene relaciones estrechas con funcionarios públicos y administra cantidades considerables de dinero estatal, la transparencia de esas relaciones se convierte en una exigencia democrática. Las autoridades tienen la obligación de demostrar que sus decisiones responden al interés público y no a compromisos empresariales o políticos particulares.
La destitución de Santiago Peña tampoco puede examinarse al margen de la historia institucional paraguaya. El Partido Colorado ha conservado una influencia determinante desde mediados del siglo XX, incluida la dictadura de Alfredo Stroessner, que gobernó entre 1954 y 1989. En 2012, Paraguay ya había vivido una crisis presidencial con la destitución de Fernando Lugo mediante un juicio político cuya rapidez provocó fuertes cuestionamientos internacionales. Aunque las circunstancias y las acusaciones son distintas, ambos episodios muestran la capacidad del Congreso para producir cambios abruptos en la conducción del Ejecutivo.
La diferencia fundamental es que la caída de Peña está acompañada por una investigación financiera y penal que alcanza a empresarios, directivos bancarios y antiguos responsables de la supervisión monetaria. El desarrollo de esa investigación determinará si las irregularidades fueron consecuencia de decisiones individuales, de controles insuficientes o de una relación de favorecimiento entre el poder político y los intereses económicos involucrados.
Para la población paraguaya, las consecuencias son mucho más inmediatas. Millones de clientes han quedado expuestos a la incertidumbre sobre sus ahorros, mientras los organismos de previsión social intentan proteger recursos destinados a jubilaciones y prestaciones. El problema adquiere una dimensión de justicia social cuando quienes dependen de sus salarios, pensiones o pequeños negocios deben soportar los efectos de decisiones financieras sobre las cuales no tuvieron ninguna influencia.
La recuperación de los depósitos y el esclarecimiento de las responsabilidades constituyen ahora dos procesos inseparables. La devolución del dinero puede aliviar los daños económicos, pero la reconstrucción de la confianza exige conocer cómo se autorizó la concentración de fondos públicos, por qué las advertencias regulatorias no evitaron el colapso y qué papel desempeñaron los responsables políticos y empresariales.
La caída de Santiago Peña ha producido un cambio de gobierno, pero las instituciones que permitieron la expansión de Ueno Bank continúan bajo examen. La justicia deberá establecer quién tomó las decisiones que condujeron a la insolvencia y si existieron actuaciones ilegales para proteger intereses particulares. Mientras tanto, la sociedad paraguaya enfrenta una consecuencia concreta: recursos privados y públicos quedaron comprometidos en una crisis cuya dimensión política terminó por alcanzar la propia Presidencia de la República.